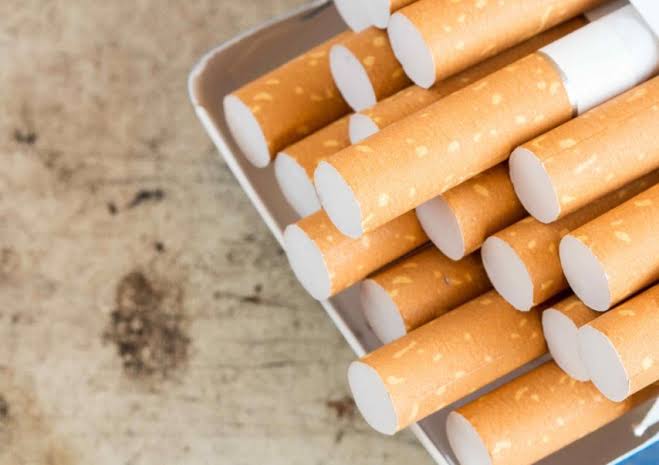
يستعد مشروع قانون المالية لسنة 2027 لرفع الضغط الضريبي على منتجات التبغ من جديد. غير أن الزيادة المرتقبة تفتح نقاشا يتجاوز سعر علبة السجائر ومداخيل الخزينة، ليطال منظومة اقتصادية واجتماعية تضم عشرات الآلاف من فرص الشغل، وشبكة واسعة من الموردين والمقاولات المغربية، واستثمارات صناعية حديثة، إلى جانب آلاف التجار الصغار الذين ترتبط مداخيلهم بشكل مباشر أو غير مباشر بهذا النشاط.
عادة ما يحضر قطاع التبغ في النقاش حول مشروع قانون المالية من زاويتين أساسيتين: مداخيل الضريبة الداخلية على الاستهلاك من جهة، وتأثير الزيادات الضريبية على سعر علبة السجائر من جهة أخرى.
غير أن خلف هذه الأرقام توجد سلسلة اقتصادية متكاملة، يقدّر عدد مناصب الشغل المباشرة وغير المباشرة المرتبطة بها بما بين 35 ألفا و40 ألف منصب شغل في المغرب.
وتستحوذ الأنشطة الصناعية والتوزيع والوظائف التجارية والإدارية على ما بين 2500 و3000 منصب شغل، فيما تتوزع باقي الوظائف على سلسلة واسعة تشمل الخدمات اللوجستية والتغليف والصيانة ومختلف الخدمات المرتبطة بالنشاط.
1.5 مليار درهم تُضخ سنويا في النسيج المحلي
ولا تقف مساهمة القطاع عند حدود التشغيل. إذ تشير الأرقام إلى ضخ ما يقارب 1.5 مليار درهم سنويا من النفقات المحلية لفائدة موردين ومقدمي خدمات ومقاولات صغيرة ومتوسطة بالمغرب، تشكل هذه العقود بالنسبة إلى بعضها موردا اقتصاديا مهما.
في الوقت نفسه، واصل القطاع استثماراته الصناعية بالمملكة، مع الإعلان عن استثمارات تجاوزت قيمتها 1.4 مليار درهم، من بينها مصنع باستثمار يبلغ 930 مليون درهم تم افتتاحه في يناير 2026 بمنطقة تطوان بارك.
وتعكس هذه المشاريع، في جانب منها، جاذبية المنصة الصناعية المغربية بالنسبة إلى المستثمرين، لكنها تجعل مسألة الاستقرار والوضوح الضريبي أكثر أهمية عند الحديث عن استثمارات تمتد حساباتها لسنوات طويلة.
مقالات ذات الصلة
التاجر الصغير في قلب المعادلة
ويبقى الأثر الاجتماعي أكثر وضوحا عند الحلقة الأخيرة من سلسلة التوزيع.
فآلاف محلات القرب والتجار الصغار يعتمدون، بدرجات متفاوتة، على بيع منتجات التبغ ضمن رقم معاملاتهم اليومي. وتُقدّر المداخيل المرتبطة بهذه المبيعات لفائدة شبكة التجزئة بما بين 1.3 و1.6 مليار درهم سنويا.
وبالنسبة إلى عدد من أصحاب المحلات، لا يتعلق الأمر فقط بهامش الربح المباشر، بل أيضا بتدفق منتظم للزبائن واقتناء منتجات أخرى، ما يجعل أي تراجع قوي في السوق القانونية قابلا للانعكاس على مداخيل هذه الفئة.
ثلاثة دراهم إضافية للعلبة؟
المعطى الذي يثير النقاش اليوم يرتبط بمستوى الزيادة الضريبية المرتقبة في إطار مشروع قانون المالية 2027، والتي قد تعني عبئا ضريبيا إضافيا لا يقل عن ثلاثة دراهم للعلبة، أي ما يقارب 10 في المائة من متوسط السعر.
وتبدو وتيرة هذه الزيادة أكثر سرعة مقارنة بالإصلاح الضريبي الذي انطلق سنة 2022، والذي تزامن، بحسب الأرقام الواردة في هذا السياق، مع ارتفاع المداخيل إلى حوالي 16 مليار درهم سنة 2025، في وقت استقر فيه حجم السوق القانونية عند نحو 800 مليون علبة سنويا، مع حصر حصة التهريب في حدود 1.9 في المائة.
وهنا يطرح السؤال: هل يمكن أن يؤدي تسريع الزيادات الضريبية إلى نتائج عكسية بالنسبة إلى السوق القانونية نفسها؟
السوق الموازية.. الخطر الكامن
فالضريبة لا تنعكس فقط على مداخيل الدولة، بل أيضا على سلوك المستهلك وعلى توازن السوق.
ويمكن، في حال كانت الزيادة قوية وفي فترة زمنية قصيرة، أن تدفع جزءا من المستهلكين نحو المنتجات الأرخص ثمنا، أو نحو قنوات غير قانونية، ما قد يؤدي إلى تراجع مبيعات السوق النظامية.
وفي مثل هذا السيناريو، لا يقتصر التأثير على المصنعين، بل يمتد إلى الموزعين والتجار الصغار والموردين، بينما قد تصبح المداخيل الضريبية الإضافية المنتظرة بدورها أقل من التوقعات إذا تقلصت قاعدة السوق القانونية.
ويجد التاجر الصغير نفسه في مقدمة المتأثرين بأي تحول من هذا النوع، بين انخفاض المبيعات القانونية ومنافسة المنتجات المتداولة خارج القنوات الرسمية.
الاستثمار يحتاج إلى رؤية مستقرة
الجانب الآخر في المعادلة يتعلق بالاستثمار. فقرار ضخ مئات الملايين من الدراهم في منشأة صناعية لا يُبنى على حسابات سنة أو سنتين، بل على رؤية قد تمتد إلى عشر أو خمس عشرة سنة.
لذلك تشكل القدرة على استشراف السياسة الجبائية واستقرار الإطار التنظيمي عنصرين أساسيين في قرارات المستثمرين. أما توالي الزيادات الكبيرة وغير المتوقعة، فقد يؤدي إلى تقليص مستوى الرؤية المتاح أمام الشركات عند دراسة مشاريع جديدة أو توسيع استثمارات قائمة.
بين مداخيل الدولة وحماية المنظومة الاقتصادية
النقاش، في النهاية، لا يتعلق بالتخلي عن الأهداف المالية للدولة، ولا عن اعتبارات الصحة العامة التي تستند إليها الضرائب المفروضة على التبغ. بل يتعلق بكيفية إيجاد توازن بين المداخيل الضريبية، واستقرار السوق القانونية، والحفاظ على فرص العمل والاستثمارات ومصالح التجار الصغار.
فالسوق القانونية التي تخضع فيها المنتجات للتتبع والضرائب والمراقبة تبقى، من حيث المبدأ، أكثر قابلية للتنظيم من سوق موازية تتحرك خارج هذه الضوابط.
وبين الحاجة إلى تعزيز موارد الخزينة وضرورة الحفاظ على النسيج الاقتصادي المرتبط بالسوق القانونية، يبقى التحدي أمام السياسة الضريبية لسنة 2027 هو تحديد مستوى الضغط الذي يحقق مداخيل مستدامة، من دون أن تتحول الزيادة الضريبية إلى شرارة تحوّل منظومة اقتصادية واجتماعية كاملة إلى رماد.
تعليقات( 0 )